Mąż w Niemczech, żona w Polsce – jak rozliczyć podatek?
Tak, mąż pracujący w Niemczech i żona mieszkająca lub pracująca w Polsce mogą zwykle rozliczyć podatek wspólnie w Niemczech. Najważniejszym warunkiem jest uznanie małżonka z Polski za osobę podlegającą nieograniczonemu obowiązkowi podatkowemu. W tym celu najczęściej trzeba dołączyć zaświadczenie UE/EOG, czyli niemieckie Bescheinigung EU/EWR. Wysokie dochody żony w Polsce mogą jednak podnieść niemiecką stawkę podatkową i spowodować mniejszy zwrot albo dopłatę.
Na czym polega wspólne rozliczenie małżonków w Niemczech?
Niemieckie prawo podatkowe pozwala małżonkom wybrać Zusammenveranlagung, czyli wspólne rozliczenie, zamiast dwóch osobnych deklaracji. Sam fakt, że jedna osoba pracuje w Niemczech, a druga pozostaje w Polsce, nie wyklucza tej możliwości. Decydują warunki dotyczące małżeństwa, wspólnego gospodarstwa domowego oraz statusu podatkowego obojga małżonków.
Wspólne rozliczenie wykorzystuje mechanizm Ehegattensplitting. Dochody małżonków podlegające uwzględnieniu sumuje się, dzieli przez dwa, oblicza podatek od połowy, a następnie wynik mnoży przez dwa. Ponieważ niemiecki podatek dochodowy jest progresywny, rozwiązanie to najczęściej przynosi największą korzyść wtedy, gdy dochody małżonków wyraźnie się różnią.
Przykładowo, gdy mąż osiąga dochód w Niemczech, a żona nie ma dochodów albo zarabia niewiele, podział łącznego dochodu na dwie części może obniżyć średnią stawkę podatkową. Gdy oboje zarabiają podobne, wysokie kwoty, efekt wspólnego rozliczenia jest zwykle niewielki.
| Sytuacja | Potencjał zwrotu | Ryzyko |
|---|---|---|
| Mąż zarabia w Niemczech, żona nie ma dochodów lub osiąga niewielki dochód w Polsce | Największa korzyść ze splittingu, o ile spełnione są warunki formalne | Brak lub niewielkie ryzyko dopłaty, ale trzeba wykazać dochody żony |
| Oboje małżonkowie osiągają zbliżone dochody w Niemczech | Zwykle niewielka różnica między rozliczeniem wspólnym i osobnym | Korzyść może być marginalna |
| Mąż zarabia w Niemczech, a żona osiąga wysokie dochody w Polsce | Zwrot może być niższy niż oczekiwany albo nie wystąpić | Progressionsvorbehalt może zwiększyć stawkę podatku i spowodować dopłatę |
Nie należy mylić sposobu rozliczenia z klasą podatkową. Steuerklasse III wpływa przede wszystkim na wysokość zaliczek pobieranych w trakcie roku. Ostateczny podatek wynika z rocznej deklaracji i może różnić się od sumy zaliczek. Dlatego sama III klasa nie gwarantuje zwrotu.
Jakie warunki trzeba spełnić?
Możliwość wspólnego rozliczenia wynika z niemieckiej ustawy o podatku dochodowym, czyli Einkommensteuergesetz (EStG). Co do zasady małżonkowie powinni pozostawać w związku małżeńskim w ostatnim dniu roku podatkowego, nie być w trwałej separacji i prowadzić wspólne gospodarstwo domowe. Krótkotrwała rozłąka związana z pracą za granicą nie musi przekreślać prawa do wspólnego rozliczenia.
Drugi warunek dotyczy nieograniczonego obowiązku podatkowego w Niemczech. Małżonek mieszkający w Polsce nie uzyskuje tego statusu automatycznie tylko dlatego, że jego mąż pracuje w Niemczech. Finanzamt ocenia jego dochody zagraniczne i sprawdza, czy możliwe jest traktowanie go na zasadach podobnych do niemieckiego rezydenta.
W praktyce znaczenie ma przede wszystkim warunek, zgodnie z którym co najmniej 90% łącznych dochodów powinno podlegać opodatkowaniu w Niemczech albo zagraniczne dochody nie mogą przekroczyć ustawowego limitu obowiązującego w danym roku. Limity zmieniają się, dlatego nie należy opierać decyzji na kwocie znalezionej w starym poradniku.
Zaświadczenie UE/EOG – najważniejszy dokument
Bescheinigung EU/EWR to zaświadczenie o dochodach osiągniętych poza Niemcami. W polskiej praktyce mówi się o zaświadczeniu UE/EOG. Dokument uzyskuje się w polskim urzędzie skarbowym. Wykazuje się w nim dochody żony, a w zależności od formularza i sytuacji także dochody drugiego małżonka osiągnięte poza Niemcami.
Zaświadczenie pozwala Finanzamt ustalić, czy małżonek mieszkający w Polsce spełnia warunki do zastosowania niemieckich preferencji podatkowych. Bez tego dokumentu urząd może odmówić uznania nieograniczonego obowiązku podatkowego, a tym samym odrzucić wspólne rozliczenie.
Do wniosku lub deklaracji warto przygotować następujące dokumenty:
- Zaświadczenie UE/EOG potwierdzone przez polski urząd skarbowy.
- Lohnsteuerbescheinigung męża od każdego niemieckiego pracodawcy.
- Odpis aktu małżeństwa, zwłaszcza gdy urząd nie ma wcześniejszych danych.
- Dokumenty potwierdzające dochody żony w Polsce, w tym roczne informacje podatkowe lub zaświadczenia z urzędu.
- Dokumenty dotyczące świadczeń, działalności gospodarczej, emerytur albo innych dochodów, jeśli występowały.
Dochody żony w Polsce trzeba wykazać nawet wtedy, gdy nie zostaną bezpośrednio opodatkowane w Niemczech. Ich pominięcie może prowadzić do wezwania z urzędu, korekty decyzji albo dopłaty.
Dlaczego dochody z Polski mogą spowodować dopłatę?
Dochód osiągnięty w Polsce nie jest co do zasady drugi raz opodatkowany w Niemczech. Może jednak wpływać na wysokość stawki podatkowej stosowanej do dochodu niemieckiego. Ten mechanizm nosi nazwę Progressionsvorbehalt, czyli zastrzeżenie progresji.
Finanzamt bierze pod uwagę dochody zagraniczne przy ustalaniu poziomu stawki, ale samą wyliczoną stawkę stosuje do dochodu podlegającego opodatkowaniu w Niemczech. W uproszczeniu oznacza to, że wysokie zarobki żony w Polsce mogą podnieść stawkę dla dochodu męża w Niemczech, choć polskie wynagrodzenie nie jest tam bezpośrednio opodatkowane.
Dochód z Polski może być zwolniony z niemieckiego podatku, ale nie musi być obojętny dla niemieckiej stawki podatkowej.
Ryzyko dopłaty jest szczególnie realne, gdy mąż korzystał w ciągu roku z niskich zaliczek, na przykład dzięki klasie III, a żona osiągała wysokie dochody w Polsce. Wtedy suma pobranych zaliczek może okazać się niższa od podatku ustalonego po uwzględnieniu całorocznej sytuacji małżeństwa.
Przed wyborem formy rozliczenia warto wykonać dwie symulacje: dla Zusammenveranlagung i dla rozliczenia osobnego. Nie ma jednej granicy dochodu, przy której wspólne rozliczenie zawsze przestaje się opłacać. Wynik zależy między innymi od rodzaju dochodów, kosztów, świadczeń, ulg oraz wysokości zaliczek.
Jak złożyć deklarację krok po kroku?
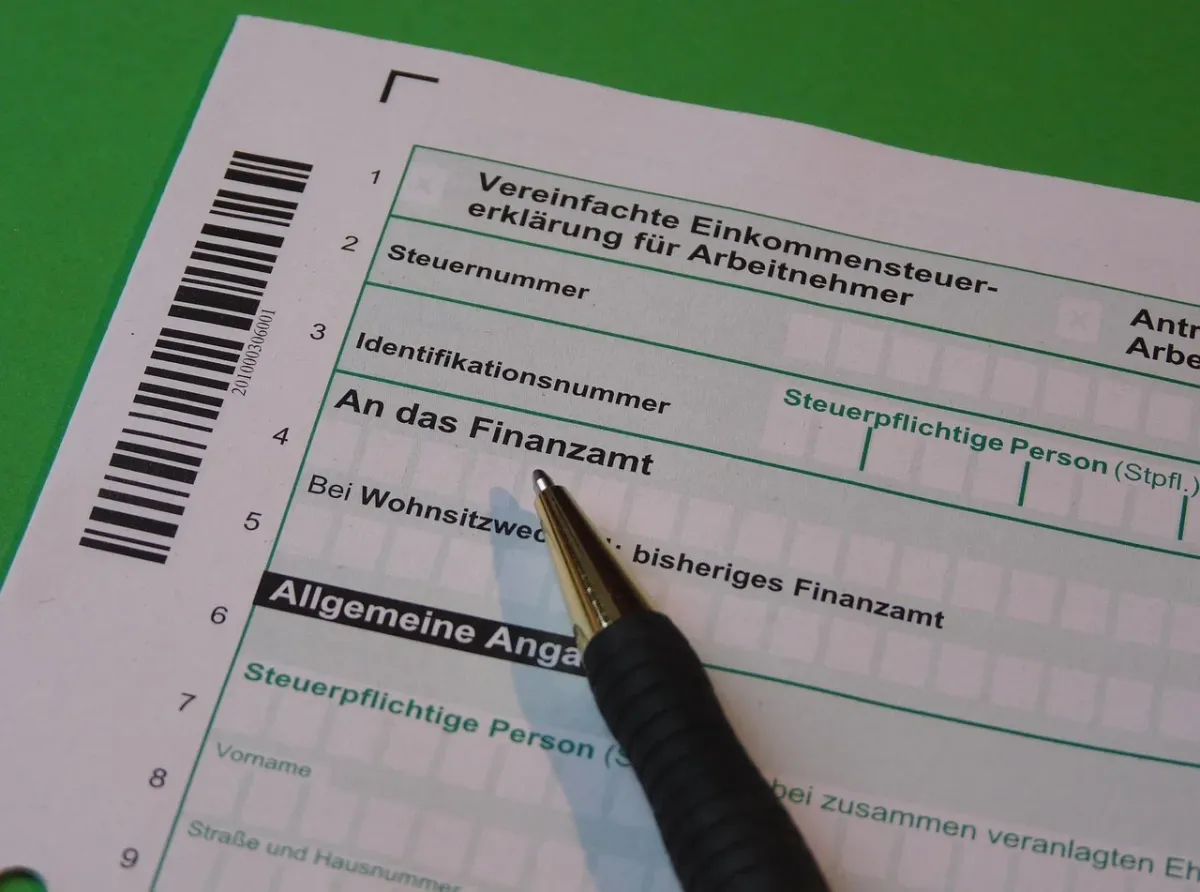
Procedura wygląda podobnie jak roczne rozliczenie podatku w Polsce, ale dokumenty składa się do właściwego niemieckiego Finanzamt. Można użyć systemu ELSTER, formularzy papierowych albo skorzystać z pełnomocnika.
- Zbierz Lohnsteuerbescheinigung, dokumenty dotyczące innych dochodów i potwierdzenia kosztów.
- Uzyskaj w polskim urzędzie skarbowym zaświadczenie UE/EOG za właściwy rok.
- Sprawdź, czy spełniacie warunki wspólnego rozliczenia, w szczególności dotyczące małżeństwa, gospodarstwa domowego i dochodów zagranicznych.
- Wybierz w deklaracji Zusammenveranlagung i wykaz dochody obojga małżonków.
- Złóż deklarację przez ELSTER albo w formie papierowej do właściwego Finanzamt.
- Odbierz decyzję podatkową, czyli Steuerbescheid, i sprawdź, czy urząd uwzględnił zaświadczenie oraz wszystkie dane.
Przed wysłaniem deklaracji sprawdź następujące elementy:
- Podpisy lub wymagane elektroniczne potwierdzenia obojga małżonków.
- Dołączenie zaświadczenia UE/EOG i pozostałych wymaganych załączników.
- Wykazanie dochodów żony w Polsce, nawet jeśli nie podlegają bezpośredniemu opodatkowaniu w Niemczech.
- Właściwy rok podatkowy oraz termin złożenia deklaracji.
- Numer rachunku bankowego i adres do korespondencji z Finanzamt.
Dobrowolną deklarację można zasadniczo złożyć do czterech lat wstecz. Przy rozliczeniach obowiązkowych obowiązują inne terminy, zależne także od tego, czy podatnik korzysta z doradcy. Jeżeli otrzymasz wezwanie z Finanzamt, decydujący jest termin wskazany w tym piśmie.
Kiedy lepiej skorzystać z doradcy?
Pomoc doradcy podatkowego jest szczególnie uzasadniona, gdy żona prowadzi działalność w Polsce, ma kilka źródeł dochodu, pobiera świadczenia albo gdy mąż prowadzi Gewerbe w Niemczech. Trudniejsza jest także sytuacja, w której małżonkowie zmieniali miejsce zamieszkania, pozostawali w separacji lub mieli dochody w kilku państwach.
Doradca może porównać oba warianty rozliczenia, sprawdzić wpływ Progressionsvorbehalt i pomóc prawidłowo przygotować zaświadczenie UE/EOG. To ważne, ponieważ błąd w ocenie dochodów zagranicznych może kosztować więcej niż samo przygotowanie deklaracji.
Jeżeli mąż pracuje w Niemczech, a żona w Polsce, nie zakładaj automatycznie, że wspólne rozliczenie zawsze oznacza zwrot. Najpierw potwierdźcie prawo do Zusammenveranlagung, zbierzcie zaświadczenie UE/EOG i porównajcie wynik wspólnej oraz osobnej deklaracji. Przy niewielkich dochodach żony wspólne rozliczenie często jest korzystne, natomiast przy wysokich zarobkach w Polsce konieczna jest indywidualna kalkulacja.
Artykuł nie stanowi porady inwestycyjnej lub finansowej. Przepisy i limity podatkowe mogą się zmieniać, dlatego przed złożeniem deklaracji sprawdź aktualne zasady dla właściwego roku podatkowego lub skonsultuj sytuację z doradcą podatkowym.