Podatek należny PIT-37 – która to rubryka w deklaracji?
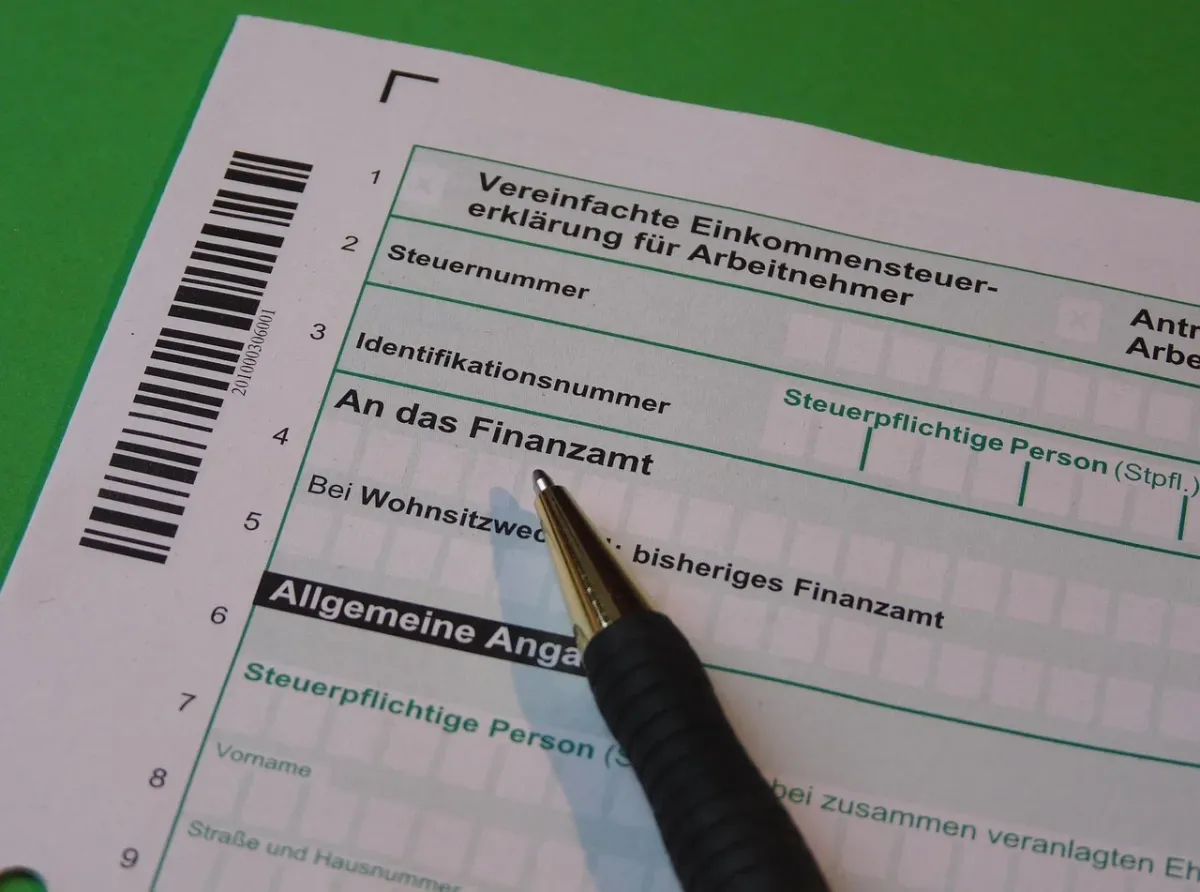
W formularzu PIT-37 podatek należny znajdziesz w części „Obliczenie zobowiązania podatkowego”. W aktualnym druku numer pola może być inny niż w starszych wersjach, dlatego sprawdź przede wszystkim nazwę pola.
Podatek należny PIT-37 – która rubryka?
Podatek należny to kwota podatku wynikająca z rozliczenia po uwzględnieniu przysługujących odliczeń, ale przed odjęciem zaliczek pobranych przez płatników. W starszym formularzu PIT-37, na przykład w wersji 26, wynik rozliczenia znajdował się w części „Obliczenie zobowiązania podatkowego”, w polach:
- Pole 123 – niedopłata podatku
- Pole 124 – nadpłata podatku, czyli kwota do zwrotu
To są numery odnoszące się do wskazanej wersji formularza. W nowszych drukach, w tym PIT-37 za kolejny rok podatkowy, numeracja może się zmienić. Szukaj więc pól opisanych jako „podatek należny”, „nadpłata” albo „niedopłata” w części dotyczącej obliczenia zobowiązania podatkowego.
Jak odczytać wynik rozliczenia?
Jeżeli suma zaliczek pobranych przez pracodawcę lub innych płatników była wyższa niż podatek należny, powstaje nadpłata. Jest to kwota, którą urząd skarbowy powinien zwrócić podatnikowi.
Jeśli zaliczki były niższe niż podatek należny, powstaje niedopłata. W takim przypadku trzeba dopłacić brakującą kwotę do urzędu skarbowego. Podatek należny nie jest więc tym samym co nadpłata lub niedopłata – stanowi podstawę do obliczenia końcowego wyniku zeznania.